
印紙税の減税
不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置
平成26年4月1日から令和9年3月31日までの間に作成される、次の2種類の契約書について印紙税の税額が軽減されています。
1.土地建物売買契約書などの不動産の譲渡に関する契約書のうち、契約書に記載された契約金額が10万円を超えるもの(第1号の1文書)
なお、不動産の譲渡に関する契約と第1号に掲げる他の契約が併記された契約書も軽減措置の対象となります。
(例) 建物の譲渡(4,000万円)と定期借地権の譲渡(2,000万円)に関する事項が記載されている契約書の場合、その契約金額は6,000万円(建物4,000万円+定期借地権2,000万円)ですから、印紙税額は30,000円となります。
軽減後の税額は、いずれも契約書に記載された契約金額により、次のとおりとなります。
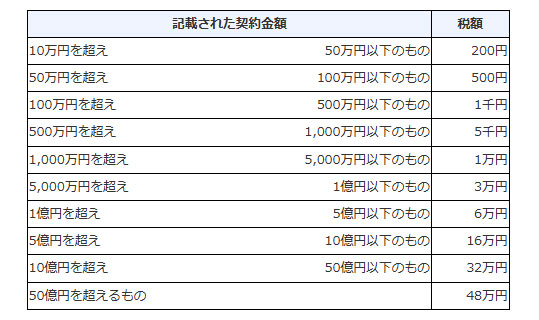
(注)不動産の譲渡に関する契約書のうち、その契約書に記載された契約金額が10万円以下のものは、軽減措置の対象となりません(税額200円)。また、契約書に記載された契約金額が10,000円未満のものは非課税となります。
2.建物建築工事請負契約書などの建設工事の請負に関する契約書のうち、契約書に記載された契約金額が100万円を超えるもの(第2号文書)
なお、建設工事の請負に関する契約に基づき作成される契約書であれば、その契約書に建設工事以外の請負に関する事項が併記されていても、全体が軽減措置の対象となります。
(例) 建物建設工事の請負(5,000万円)と建物設計の請負(500万円)に関する事項が記載されている契約書の場合、その契約金額は5,500万円(建物建設工事5,000万円+設計500万円)ですから、印紙税額は30,000円となります。
軽減後の税額は、いずれも契約書に記載された契約金額により、次のとおりとなります。
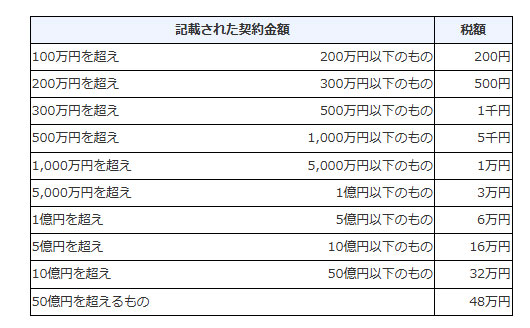
(注)建設工事の請負に関する契約書のうち、その契約書に記載された契約金額が100万円以下のものは、軽減措置の対象となりません(税額200円)。また、契約書に記載された契約金額が10,000円未満のものは非課税となります。
<国税庁出展>