
不動産取得税に係る特例措置
税率の特例措置
住宅取得の負担軽減による住宅取得・流通の促進を図るため、住宅を取得した場合の不動産取得税の税率を3%に軽減(本則:4%)します。
(適用期限:令和9年3月31日)
課税標準の特例措置
住宅の流通コストの軽減を通じて、良質な住宅の建設及び流通を促進するため、住宅を新築した場合、課税標準から1,200万円を控除します。
中古住宅を取得した場合、課税標準から新築時における控除額と同額を控除します。
新築の認定長期優良住宅や買取再販で扱われる住宅について
認定長期優良住宅に関する特例措置
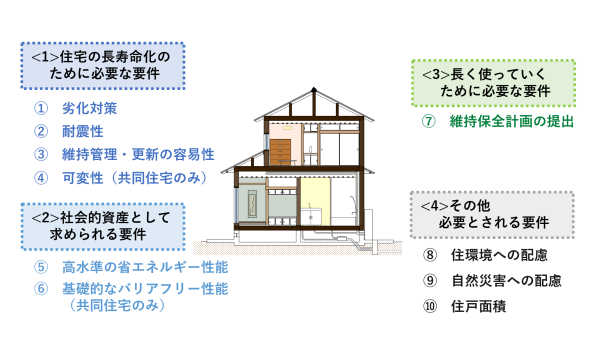
耐震性、耐久性、可変性等に優れ、適切な維持保全が確保された認定長期優良住宅を新築・取得した場合に、所得税・固定資産税・登録免許税・不動産取得税が軽減される制度があります。
長期優良住宅は、長期にわたり良好な状態で使用するための措置が講じられた優良な住宅です。
買取再販で扱われる住宅の取得に係る特例措置
個人が宅地建物取引業者により一定の質の向上を図るための特定の増改築等が行われた既存住宅を取得した場合に、所有権移転登記に係る登録免許税の税率を一般住宅特例より軽減する特例措置(0.1%(一般住宅特例0.3%、本則2%))が創設されました。
(適用期限:令和9年3月31日)
中古住宅取得後に耐震改修工事を行う場合
平成26年度税制改正により、現行の耐震基準に適合しない中古住宅を取得した場合であっても、所要の手続を行い、確定申告等の際に必要書類を提出することにより、以下の特例措置の適用が可能となりました。
・ 住宅ローン減税
・ 住宅取得等資金に係る贈与税の非課税措置
・ 住宅取得等資金に係る相続時精算課税制度の特例措置
・ 住宅に係る不動産取得税の課税標準の特例措置
〈国土交通省出展〉
依頼する建築会社に、ご確認することをお勧めいたします。